Dalla biomassa alla plastica sostenibile: il caso di una start-up italiana che convince investitori e mercati

Nel panorama europeo delle start-up green, emergono sempre più progetti che combinano tecnologia, economia circolare e potenziale di mercato. Questo articolo racconta il caso di una start-up italiana immaginaria — qui chiamata BiomaTech — che ha trasformato scarti agricoli in bioplastiche ad alte prestazioni. L’obiettivo è mostrare come innovazione e sostenibilità possano creare valore economico, attirare capitali e offrire soluzioni scalabili ai problemi ambientali.

Introduzione con contesto

La crescente attenzione verso la riduzione delle emissioni e la gestione dei rifiuti ha spinto governi e aziende a cercare materiali alternativi alla plastica tradizionale. In questo contesto, molte start-up puntano a chiudere il cerchio produttivo sfruttando scarti organici e processi chimici più puliti. BiomaTech è nata da un team di ricercatori e manager con esperienza in chimica applicata e supply chain: l’idea è semplice ma ambiziosa — convertire residui agricoli in polimeri compostabili e biodegradabili per imballaggi e componenti industriali.

Analisi con dati ed esempi

Negli ultimi due anni BiomaTech ha completato una fase pilota in una regione agricola del Nord Italia, processando circa 1.200 tonnellate di biomassa all’anno e producendo pellet di bioplastica utilizzati da piccoli produttori di packaging. Il modello operativo combina due elementi chiave: una tecnologia proprietaria di fermentazione e polimerizzazione che aumenta la resa del materiale utile del 30% rispetto a soluzioni convenzionali, e una rete locale di fornitori agricoli che riduce i costi logistici e le emissioni legate al trasporto.

Sul fronte finanziario, la start-up ha attratto investimenti seed e una prima tranche di venture capital, totalizzando circa 8-12 milioni di euro in due anni. Questi fondi sono stati destinati all’upgrade dell’impianto pilota, alla certificazione dei materiali per il mercato europeo e al lancio commerciale in nicchie B2B sensibili alla sostenibilità (alimentare, cosmetica e retail specializzato). I primi contratti commerciali hanno generato una crescita del fatturato stimata del 150% anno su anno, pur partendo da una base contenuta.

Un esempio pratico aiuta a capire la catena di valore: un produttore locale di vaschette per alimenti ha sostituito il 40% della plastica fossile con il biopolimero di BiomaTech, ottenendo un premio di mercato per il prodotto “a minor impatto ambientale” e riducendo le emissioni legate al ciclo di vita del packaging di circa il 25% per unità prodotta. Sul versante occupazionale, la start-up ha creato 35 posti di lavoro diretti nella filiera produttiva e intende raddoppiare il personale tecnico entro 18 mesi.

L’attenzione alla certificazione e alla scalabilità è stata centrale nelle trattative con investitori: BiomaTech ha puntato su standard europei di compostabilità e su audit indipendenti per dimostrare conformità e qualità. Questo approccio ha facilitato l’accesso a finanziamenti pubblici per l’innovazione e ad accordi commerciali con distributori regionali.

Implicazioni future

Il caso di BiomaTech illustra alcune implicazioni più ampie per l’ecosistema delle start-up e per le politiche industriali. Primo, l’innovazione sostenibile può essere competitiva se supportata da efficaci partnership locali: il rapporto con gli agricoltori ha ridotto i costi e migliorato la tracciabilità delle materie prime. Secondo, la certificazione e la trasparenza sono fattori decisivi per la scalabilità commerciale, soprattutto in settori regolamentati come gli imballaggi alimentari.

Guardando avanti, la sfida principale rimane la compressione dei costi per raggiungere economie di scala paragonabili alle plastiche tradizionali. Le vie possibili includono investimenti in impianti modulari dislocati vicino ai bacini di biomassa, accordi di fornitura a lungo termine con grandi buyer e ulteriori miglioramenti tecnologici per aumentare la resa e ridurre l’energia richiesta dai processi.

Infine, il ruolo delle istituzioni è cruciale: incentivi mirati, normative chiare e bandi per l’industrializzazione possono accelerare il passaggio dalle soluzioni pilota a una produzione di massa sostenibile. Per le start-up come BiomaTech, il mix efficace sarà sempre quello tra innovazione scientifica, capacità manageriale e una strategia commerciale che punti sin dall’inizio alla sostenibilità economica, non solo ambientale.

Per i lettori: seguire casi di start-up come questo offre indicazioni pratiche su dove si muovono i capitali, quali competenze saranno richieste e quali settori offrono le migliori opportunità per investimenti responsabili nell’immediato futuro.

I nuovi volti del lavoro: trend, numeri e implicazioni per chi cerca occupazione

Il mercato del lavoro sta cambiando più velocemente di quanto molti si aspettassero solo pochi anni fa. Tra digitalizzazione, transizione green e una riorganizzazione delle modalità di lavoro, emergono nuovi trend che ridisegnano domanda e offerta di competenze. Questo articolo analizza i dati recenti e offre esempi concreti per capire come orientarsi in un panorama in rapido movimento.

Negli ultimi cinque anni si è accelerata una trasformazione strutturale: lavoro ibrido e remoto si sono stabilizzati, la domande di competenze digitali è cresciuta a ritmi a doppia cifra in settori chiave, e la green economy ha aperto spazi occupazionali inediti. Secondo rilevazioni aggregate di istituti statistici europei e nazionali, il tasso di partecipazione alla forza lavoro resta vicino ai livelli pre-pandemia in molti paesi, ma la composizione dei posti di lavoro è diventata più frammentata: aumentano i contratti a termine, le occupazioni autonome e le mansioni con componente tecnologica rilevante.

Analizzando i numeri: la domanda di profili con competenze digitali (sviluppatori, data analyst, cybersecurity specialist) è cresciuta di oltre il 30% negli ultimi tre anni in Europa, mentre le professioni legate all’assistenza sanitaria e ai servizi sociali continuano a registrare una forte richiesta dovuta all’invecchiamento della popolazione. Parallelamente, la quota di lavoratori che dichiarano di effettuare attività in smart working in modo abituale si è stabilizzata tra il 15% e il 25% nelle economie avanzate, con picchi maggiori nei settori finanziario e tecnologico.

Il tema della disoccupazione giovanile rimane critico: in molte economie la fascia 15–24 anni presenta tassi significativamente superiori alla media nazionale, spesso a causa di mismatch tra formazione e fabbisogno delle imprese. Per esempio, aziende manifatturiere e digitali segnalano difficoltà a reperire tecnici specializzati e figure con competenze STEM, mentre l’offerta formativa tradizionale fatica a rinnovarsi con la stessa velocità.

Un altro indicatore importante è la crescita delle cosiddette “green jobs”: posizioni legate alla transizione energetica, all’efficienza energetica e alla gestione della circular economy. Questi ruoli richiedono competenze miste — tecniche, normative e di project management — e rappresentano una significativa opportunità di ricollocamento per lavoratori provenienti da settori in contrazione.

I casi aziendali offrono spunti pratici. Un’impresa manifatturiera medio-piccola, ad esempio, ha investito in formazione interna per riconvertire operai esperti in operatori di manutenzione avanzata per impianti automatizzati, riuscendo a colmare il gap di competenze e ridurre il ricorso a consulenze esterne. Allo stesso modo, una start-up digitale nel settore delle tecnologie pulite ha creato partnership con università per attrarre giovani laureati, offrendo percorsi di tirocinio trasformati in contratti stabili per il 40% dei partecipanti.

Per i lavoratori, le implicazioni pratiche sono chiare: aggiornamento continuo e flessibilità sono diventati requisiti essenziali. Investire in competenze digitali di base (alfabetizzazione dati, strumenti collaborativi online) e in competenze trasversali (problem solving, comunicazione, apprendimento continuo) aumenta la probabilità di occupabilità. Le imprese, dal canto loro, devono ripensare i processi di selezione e formazione, puntando su piani di upskilling e reskilling per ridurre il mismatch.

Dal punto di vista delle politiche pubbliche, le priorità sono tre: incentivare l’aggiornamento professionale con programmi mirati, facilitare la transizione verso lavori verdi tramite incentivi e formazione specializzata, e migliorare l’incontro tra domanda e offerta attraverso servizi pubblici del lavoro più dinamici e data-driven. Interventi mirati nelle regioni con tassi di disoccupazione più elevati possono contribuire a ridurre le disuguaglianze territoriali.

Guardando avanti, è probabile che il mercato del lavoro continui a evolvere lungo tre direttrici principali: digitalizzazione crescente, spinta verso la sostenibilità e maggiore frammentazione delle forme contrattuali. Le organizzazioni che sapranno integrare formazione continua, flessibilità organizzativa e politiche di retention più sofisticate avranno un vantaggio competitivo. Per chi cerca lavoro, la strategia vincente sarà combinare competenze tecniche ricercate con capacità adattive e una forte propensione all’apprendimento.

In sintesi, il mondo del lavoro non è mai stato così ricco di opportunità e sfide insieme: chi saprà leggere i dati e trasformarli in azioni concrete — sia sul fronte delle aziende sia su quello delle politiche pubbliche — potrà trarre il massimo vantaggio dalla transizione in atto.

L’economia italiana tra rimbalzi e nodi strutturali: dove investire fiducia nel 2026

Negli ultimi anni l’economia italiana ha mostrato segnali di ripresa alternati a fragilità strutturali. La combinazione di una domanda interna timida, un mercato del lavoro in trasformazione e vincoli fiscali persistenti rende il quadro nazionale complesso ma non privo di opportunità. Questo articolo mette a fuoco i principali driver di crescita, i settori che trainano la ripresa e i rischi da monitorare nei prossimi mesi, offrendo dati, esempi concreti e scenari plausibili per decisori pubblici e investitori.

Contesto: dopo la grande turbolenza pandemica e lo shock energetico che ha seguito il conflitto in Ucraina, l’Italia ha visto una fase di recupero basata sul turismo, sull’export manifatturiero e sugli investimenti pubblici legati al PNRR. Tuttavia, la crescita è stata contenuta rispetto alla media europea a causa di problemi strutturali di produttività, invecchiamento demografico e un debito pubblico elevato che limita lo spazio fiscale. Il 2024 e parte del 2025 hanno confermato una tendenza di fondo: l’economia avanza, ma a ritmi insufficienti per ridurre significativamente le vulnerabilità accumulate nel tempo.

Analisi con dati ed esempi: sul fronte della domanda estera, le imprese italiane continuano a trovare mercati forti per i beni di alta gamma: moda, beni di lusso, agroalimentare e macchinari specializzati hanno mostrato una resilienza superiore rispetto ai comparti più commodity-intensive. Le PMI italiane, cuore pulsante della manifattura, beneficiano ancora del “made in Italy” ma soffrono per i costi dell’energia e per il ritardo digitale. Le statistiche riportano che una quota consistente delle imprese ha incrementato investimenti in tecnologie digitali e in sostenibilità, spinte anche dagli incentivi del PNRR e dai crediti d’imposta per innovazione.

Sul mercato del lavoro si osserva una contraddizione: la partecipazione alla vita produttiva è aumentata, soprattutto grazie a politiche attive e a misure per favorire l’occupazione femminile, ma la qualità del lavoro e la stabilità contrattuale rimangono problematiche. Il lavoro temporaneo e il part-time involontario sono ancora diffusi in alcuni settori, mentre la carenza di competenze digitali ostacola la trasformazione produttiva di molte imprese. Esempi concreti vengono dal settore tecnologico in crescita a Milano e Torino, dove startup e spin-off universitari attirano talenti, ma segnalano difficoltà nel reperire profili senior con esperienza manageriale in ambito digitale.

Un altro fattore decisivo è la transizione energetica e la riconversione verde dell’economia. Investimenti in efficienza energetica, mobilità sostenibile e imprese green stanno diventando driver di crescita: cantieri per l’efficientamento degli edifici, impianti fotovoltaici e nuove filiere per l’economia circolare rappresentano opportunità per le imprese italiane, specie le PMI che riescono a integrarsi nelle catene globali del valore. Tuttavia, il finanziamento di questa transizione richiede una capacità di spesa pubblica e privata che il Paese deve ancora potenziare, anche attraverso una più efficiente canalizzazione dei fondi europei.

I rischi da non sottovalutare includono l’alto indebitamento pubblico, che limita la capacità di risposta a shock futuri, e la dipendenza energetica che rende l’economia vulnerabile a oscillazioni dei prezzi internazionali. Inoltre, la lenta digitalizzazione amministrativa e la burocrazia continuano a scoraggiare investimenti esteri e a rallentare l’attuazione dei progetti infrastrutturali.

Implicazioni future: nel breve termine è realistico aspettarsi una crescita moderata, trainata da export e turismo, con settori specifici (tecnologia, lusso, green) che offriranno le migliori opportunità di investimento e occupazione qualificata. Per consolidare e accelerare questo percorso, servono azioni mirate: rafforzare le politiche di formazione per colmare il gap di competenze, snellire i processi amministrativi per velocizzare l’assorbimento dei fondi europei, promuovere aggregazioni tra PMI per aumentare scala e capacità d’investimento, e sviluppare strumenti finanziari che favoriscano gli investimenti green e tecnologici.

Per imprese e investitori il consiglio pratico è di puntare su nicchie ad alto valore aggiunto, investire in digitalizzazione e sostenibilità, e cercare partnership pubblico-private per partecipare a progetti infrastrutturali. Per i policymaker, la priorità rimane creare condizioni certe per gli investimenti, mettere al centro la formazione e la transizione energetica, e utilizzare il margine fiscale residuo per interventi mirati che possano aumentare la produttività di lungo periodo.

In sintesi, l’economia italiana nel 2026 presenta un mix di opportunità reali e vincoli strutturali: la differenza la faranno le scelte di politica economica e la capacità delle imprese di innovare e aggregarsi. Chi saprà combinare visione strategica, competenze e accesso al capitale potrà trasformare i nodi in occasioni di crescita durevole.

Consumi online: il prezzo è il fattore determinante per l’acquisto di abbigliamento

Nel 2024, il 77% degli utenti Internet europei ha acquistato beni o servizi online. Nel 2010 erano il 53%.Gli utenti UE identificano la convenienza e l’accessibilità come le ragioni principali per cui acquistano online.

Se il successo dell’e-commerce si deve soprattutto al risparmio, di tempo e denaro, secondo la ricerca Value of e-commerce for Eu consumers, condotta da Copenhagen economics per Shein, nell’abbigliamento lo shopping online consente ai consumatori di ottimizzare il proprio potere d’acquisto.
Il prezzo è infatti considerato la priorità assoluta per i consumatori che acquistano nuovi vestiti, offline e online.

Una priorità degli utenti italiani: spendere meno per vestiti e accessori

La ricerca di Shein evidenzia che la sensibilità al prezzo non è solo una necessità per chi ha redditi bassi, pari al 56% del campione, ma una scelta consapevole, anche per le fasce di reddito medio e medio-alto (44%).

La ricerca sottolinea, inoltre, come l’attenzione al prezzo rappresenti una tendenza inter-generazionale, con i giovani che rappresentano solo il 27% del campione, mentre il 73% appartiene a fasce d’età mature, dimostrando che non si tratta di un comportamento esclusivamente giovanile, ma di una priorità diffusa tra i consumatori italiani, indipendentemente dall’età.
Le famiglie che scelgono di acquistare sulle piattaforme di e-commerce risparmiano in media circa il 13% della spesa mensile per abbigliamento e calzature.

Nell’intera UE risparmiati 22 miliardi di euro 

A livello aggregato, questo si traduce in un potenziale risparmio annuo di 1,7 miliardi di euro per i consumatori italiani e 22 miliardi di euro nell’intera Unione europea.

“Abbiamo analizzato ciò che i consumatori italiani intervistati apprezzano maggiormente dell’e-commerce -s piega Henrik Ballebye Okholm di Copenhagen economics -. Il prezzo emerge come il fattore più menzionato, in modo trasversale rispetto a reddito ed età, ma lo shopping online risponde anche ad altre esigenze concrete, come una gamma più ampia di stili e taglie, aspetto particolarmente rilevante per le comunità rurali dove l’accesso ai negozi fisici è più limitato”.

L’e-commerce rende la moda più inclusiva e accessibile

“In Shein – aggiunge Leonard Lin, presidente Shein per l’Emea e global head of public affairs, riporta Adnkronos – ci impegniamo a rendere la moda accessibile e conveniente per tutti. Il nostro modello on-demand ci consente di rispondere rapidamente alle preferenze dei consumatori, alle tendenze e ai diversi stili. Questo studio conferma ciò che possiamo osservare ogni giorno: i consumatori apprezzano la varietà, la praticità e la convenienza economica. Grazie all’e-commerce e a un approccio guidato dalla domanda, vogliamo contribuire a rendere la moda più inclusiva e accessibile per tutti i consumatori italiani”.

ChatGpt ed e-commerce: con Shopping research la conversazione personalizza l’acquisto

Il roll-out di Shopping research è partito su mobile e via web per gli utenti iscritti ai piani Free, Go, Plus e Pro di ChatGpt. Durante le festività il suo utilizzo sarà praticamente illimitato, in modo da accompagnare gli utenti durante uno dei periodi di shopping più intensi dell’anno.

L’ultima funzionalità implementata dal chatbot di OpenAI, la ricerca sugli acquisti, è una sorta di guida personalizzata all’acquisto, ed è in arrivo proprio a ridosso del Black Friday e del Natale.
Shopping research di ChatGpt “trasforma la scoperta del prodotto in una conversazione – spiega OpenAI -, ponendo domande per capire cosa interessa, estraendo dettagli e proponendo opzioni per perfezionare i risultati”. 

Decine di siti setacciati in pochi istanti

Dopo aver inserito la descrizione di cosa si sta cercando Shopping research setaccia al posto nostro decine di siti.
Per semplici domande sugli acquisti la risposta è rapida, mentre per una risposta più documentata Shopping research impiega alcuni minuti. 

Una volta dato l’input la funzione cerca su Internet informazioni aggiornate come prezzo, disponibilità, recensioni, specifiche e immagini, restituendo le opzioni man mano che procede.
L’utente può interagire contrassegnando gli articoli suggeriti con ‘Non interessato’ oppure con ‘mostra altri simili’. La funzione restituisce un riassunto e un confronto degli articoli. E se si desidera effettuare un acquisto è possibile cliccare sul sito del rivenditore.

Mai più ore di letture, comparazioni e confronti tecnici

L’idea di OpenAI è semplice: invece di aprire decine di schede del browser, leggere recensioni sparse e perdersi tra opinioni discordanti, basta descrivere ciò che si sta cercando e lasciare che sia ChatGPT a fare tutto il lavoro al posto dell’utente.

La nuova funzione infatti trasforma il tempo perso per fare acquisti online in un dialogo efficiente e più immediato.
ChatGPT fa domande mirate per capire gusti, budget, priorità e contesto d’uso, poi avvia ricerche approfondite sul web per proporre una guida d’acquisto personalizzata. Il processo è pensato soprattutto per le categorie più complesse, dai prodotti tech alle soluzioni per la casa, dall’outdoor ai cosmetici, dove orientarsi richiede spesso ore di letture, comparazioni e confronti tecnici.

Addio ai motori di ricerca tradizionali?

ChatGPT presenterà i migliori prodotti disponibili, le differenze reali e non banali tra un modello e l’altro, oltre a pro e contro per prendere decisioni consapevoli.
La funzione è già integrata anche in ChatGPT Pulse (per utenti Pro), dove il modello può proporre proattivamente guide personalizzate basate sulle conversazioni precedenti. In pratica, una sorta di suggeritore intelligente che conosce i gusti dell’utente e anticipa le sue esigenze.

L’obiettivo è sostituire l’esperienza dispersiva dei motori di ricerca tradizionali, riferisce tecnoAndroid.it, con una selezione curata, strutturata e leggibile in pochi minuti.
In futuro sarà possibile acquistare determinati prodotti persino tramite Instant Checkout, semplificando ulteriormente il processo. OpenAI punta infatti a rendere l’esperienza d’acquisto più rilevante, personalizzata e meno dispersiva.

Filiera Software: previsto rallentamento ma il settore rimane solido

Emerge dalla ricerca dell’Osservatorio Software & Digital Native Innovation del Politecnico di Milano: pur confermando una solida traiettoria di sviluppo, dopo anni di crescita a doppia cifra sostenuti da forti incentivi pubblici e da una digitalizzazione diffusa nel post-pandemia, la filiera del software in Italia mostra un rallentamento.

Si tratta di una dinamica meno brillante rispetto al recente passato, ma che conferma la rilevanza strutturale di un settore che rappresenta una componente cruciale dell’economia digitale del Paese.
In dettaglio, il fatturato complessivo generato dalle oltre 25.900 aziende attive nel comparto software in Italia nel 2024 ha raggiunto quota 66,7 miliardi di euro, con una crescita del +8,3% rispetto al 2023. La previsione per il 2025 è del +5,2%, pari a un fatturato di 70,1 miliardi.

Le big 30 crescono meno delle aziende più piccole

Il rallentamento colpisce alcune grandi realtà del settore, ma le realtà di dimensione più contenuta crescono. Tanto che tale riduzione della crescita è particolarmente visibile nelle 30 aziende più grandi del comparto, che da sole generano il 28% del fatturato totale, ma che hanno registrato una crescita media del +5,5%.

Tra queste, le realtà internazionali con un’offerta ibrida tra hardware e software hanno evidenziato performance più contenute, o addirittura contrazioni del fatturato. Al contrario, si evidenziano segnali di dinamismo tra le aziende italiane più agili, che stanno consolidando la propria offerta attraverso acquisizioni mirate.
Oltre le top 30, il comparto continua infatti a mostrare segnali di vitalità, con tassi di crescita a doppia cifra tra le aziende di dimensioni medio-piccole.

Si ridefiniscono gli equilibri di mercato dei Servizi

In generale, l’intero comparto dei servizi legati al software (system integrator e società di consulenza) ha rallentato in modo marcato: la crescita è passata dal +19,4% del 2023 al +8,1% del 2024.

A influire è stata la peculiarità del sistema lavorativo italiano, dove l’ingresso delle software house in segmenti di servizio, e il contatto diretto con il cliente tramite l’erogazione di servizi progettuali, sta modificando gli equilibri di mercato, erodendo spazio competitivo ai grandi system integrator o le società di consulenza digitale. Soprattutto nel target di clienti più piccoli.

In attesa di nuovi incentivi

Risulta poi importante considerare il rallentamento alla luce delle politiche pubbliche degli ultimi anni. Gli incentivi del piano Transizione 4.0 per la componente immateriale del software sono terminati il 1° gennaio 2025 e non sono ancora sufficientemente rimpiazzati dal piano Transizione 5.0.

“In un contesto dettato da una sempre maggiore attenzione verso la sovranità del dato, l’industria del software è un elemento altamente strategico per il Paese -. dichiara Alessandro Piva, Direttore dell’Osservatorio -. Oggi, grazie agli investimenti infrastrutturali in corso si stanno creando le basi per un ecosistema digitale più robusto, ma serve un salto di qualità: costruire un’industria del software ‘sopra’ queste infrastrutture, capace di produrre valore, occupazione e innovazione”.

L’Intelligenza Artificiale Generativa disegna i futuri alternativi

La seconda edizione dell’Osservatorio FUTURES | Sense Making by System Thinking del Politecnico di Milano ha esplorato l’approccio pionieristico alla creazione del futuro nell’era delle tecnologie generative, identificando i futuri “distanti” nei processi aziendali di produzione e assorbimento della conoscenza nel 2035.

Nel 2035, nell’era delle tecnologie generative, cambierà profondamente il modo di imparare, riflettere e immaginare delle persone. E tra i nuovi profili professionali identificati negli 8 futuri alternativi descritti dall’Osservatorio, emergono gli “antroscienziati”, profili ibridi tra l’intuizione e la progettazione organizzativa.

Antroscienziati, symfoodist  ed empathitect

Gli antroscienziati indagheranno il modo in cui individui, culture e società interagiscono con le tecnologie, gli ambienti e le organizzazioni, per tradurre comportamenti, valori e motivazioni umani in idee per l’innovazione, le politiche 
Un altro profilo è quello dei “symfoodist”, ricercatori con competenze transdisciplinari che uniscono scienza alimentare, psicologia sensoriale ed etica con la conoscenza dell’AI, per progettare sistemi nutrizionali in grado di attivare il flusso creativo, il recupero psicologico e l’allineamento metabolico con i ritmi circadiani e cognitivi.

E ancora, tra i profili degli 8 futuri alternativi rientrano gli “empathitect”, facilitatori di ecosistemi umani, che progetteranno architetture emozionali per comunità e organizzazioni, creando ambienti in cui le persone possono esprimere il loro potenziale in armonia con i ritmi collettivi.

Nella nuova era creatività umana e tecnologia intelligente convergono

Nell’attività di ricerca scientifica, il manifesto sul futuro ‘distante’, dal titolo “Tecnologie generative come motore di decostruzione cognitiva” immagina una nuova era di produzione di conoscenza in cui creatività umana e tecnologia intelligente convergono per espandere i limiti della comprensione e dell’innovazione.
Nella ricerca le tecnologie generative saranno motori di decostruzione cognitiva, consentendo ai ricercatori di concettualizzare sistemi alternativi.

Ma nel futuro distante si rifiuta l’idea che le tecnologie generative siano partner autonomi che prendono decisioni indipendenti. Infatti, non generano intrinsecamente soluzioni accessibili o inclusive: devono essere guidate intenzionalmente per farlo. E si rifiuta anche la visione delle tecnologie generative come semplici amplificatori della cognizione umana.

Ricercatori più intuitivi e più consapevoli dei propri pregiudizi

L’AI ha il potenziale di migliorare la percezione dei segnali corporei interni, aiutando i ricercatori a diventare più consapevoli dei propri pregiudizi, rafforzare il ragionamento intuitivo e sviluppare una visione più profonda del mondo.

“In contesti fortemente volatili, incerti, complessi e ambigui come quelli della società moderna è richiesto a leader, innovatori e organizzazioni di progettare con responsabilità e proattività futuri desiderabili – afferma Claudio Dell’Era, Direttore dell’Osservatorio –. Con dinamiche di mercato volatili e incertezze geopolitiche, le previsioni diventano sempre più difficili e le organizzazioni oggi si trovano in difficoltà nel decidere quali iniziative perseguire e come allocare le risorse in modo efficace. Padroneggiare la creazione del futuro diventa una capacità sempre più critica”.

Sanità digitale nel mirino: aumenta il rischio di cyberattacchi

Il sistema sanitario italiano sta affrontando un periodo delicato sul fronte della sicurezza informatica. L’adozione crescente di tecnologie digitali, l’uso di dispositivi medici connessi e il ricorso a fornitori esterni hanno ampliato i punti di accesso per potenziali attacchi. Secondo le analisi contenute nel Rapporto Clusit 2025, nel corso del 2024 si sono registrati 810 attacchi informatici nel comparto sanitario a livello globale, con un incremento del 30% rispetto all’anno precedente.

In Italia, numerosi episodi hanno avuto un impatto rilevante, con almeno 13 casi documentati pubblicamente come attacchi di entità elevata. L’interesse crescente dei cybercriminali per questo settore è legato alla possibilità di ottenere dati sanitari sensibili, altamente richiesti nel mercato nero digitale, e alle debolezze infrastrutturali presenti in molte strutture.

Oltre il 70% delle strutture colpite nell’ultimo anno

Un’indagine condotta da Censuswide per Kaspersky, che ha coinvolto dirigenti di aziende sanitarie italiane con oltre 1.000 dipendenti, ha rivelato che il 73% degli intervistati ha subito almeno un episodio di sicurezza informatica negli ultimi dodici mesi. Il 24% ha riportato attacchi di grave entità, spesso accompagnati da interruzioni dei servizi essenziali.

In media, ogni organizzazione ha vissuto due blocchi operativi all’anno, e nel 63% dei casi questi episodi si sono ripetuti più volte, compromettendo la regolarità delle prestazioni sanitarie. Il 66% dei centri sanitari ha inoltre segnalato tentativi di sottrazione di dati riservati, con un’accelerazione degli attacchi rilevata negli ultimi mesi.

Le forme di attacco più frequenti

Tra i pericoli più diffusi spicca il ransomware, indicato come minaccia principale dal 31% dei responsabili intervistati. Questo tipo di malware blocca l’accesso ai sistemi finché non viene pagato un riscatto. Altri rischi segnalati includono le intrusioni fisiche all’interno delle strutture (23%) e le minacce provenienti dall’interno, come comportamenti scorretti o disattenzioni da parte del personale (22%).

Seguono gli accessi non autorizzati ai sistemi, gli attacchi ai fornitori e la mancanza di controllo sui dispositivi digitali, che mostrano quanto sia complesso mantenere un’adeguata supervisione delle tecnologie adottate.

Le conseguenze: dalla perdita economica al danno reputazionale

Le ripercussioni di un attacco informatico non si fermano alla perdita di dati o al blocco dei servizi. Le strutture sanitarie temono in particolare sanzioni legate alla mancata conformità alle normative europee sulla privacy, come il GDPR, oltre a danni reputazionali e perdite economiche. Il 76% degli intervistati ha citato proprio il rischio di penalità legali tra le maggiori preoccupazioni.

Preoccupano inoltre l’interruzione delle cure, il deterioramento della fiducia pubblica e l’integrità dei dati clinici, fondamentali per garantire la qualità delle terapie.

Cosa ostacola la protezione dei sistemi?

Uno dei problemi più ricorrenti è la difficoltà di tradurre il rischio informatico in parametri concreti. Questo impedisce di pianificare investimenti e strategie adeguate. A ciò si aggiungono la mancanza di personale formato, l’evoluzione continua delle minacce e la complessità tecnica del linguaggio utilizzato nel settore della sicurezza.

Il 87% dei dirigenti ha inoltre espresso preoccupazione per la fragilità della propria rete di fornitori, e cita criticità come la presenza di dispositivi non aggiornati, punti di accesso fisici deboli e una catena di fornitura difficile da gestire.

Uno scenario in continua evoluzione

Guardando al futuro, le principali aree di rischio restano il ransomware e la sicurezza dei partner esterni. In parallelo, emergono nuove sfide legate all’uso dell’intelligenza artificiale e alla crescente diffusione di dispositivi connessi. Anche l’adattamento alle normative rappresenta un impegno per i responsabili della sicurezza digitale .

Come sottolineato da Cesare D’Angelo, responsabile per l’Italia di Kaspersky, è necessario un cambio di approccio: la protezione informatica deve essere parte integrante della gestione strategica delle strutture sanitarie, comprese la cultura della sicurezza e la formazione del personale.

Società: gli italiani tra speranze locali e inquietudini globali

Come percepiscono la propria vita, il contesto in cui vivono, il proprio Paese e il mondo in generale gli italiani?
Esaminando il periodo da marzo 2024 a marzo 2025 Human Highway rileva un quadro complesso, con segnali di tenuta a livello individuale e nazionale, ma una crescente preoccupazione verso ciò che accade oltre confine.

Pensando alla propria casa, gli italiani esprimono un giudizio nettamente positivo (+0,29), segno che lo spazio domestico continua a rappresentare un punto di stabilità e sicurezza.
La valutazione scende leggermente quando si guarda al vicinato (-0,09), per poi peggiorare in modo marcato a livello nazionale (-0,27) e raggiungere il punto più basso nella percezione del mondo (-0,33).

Chi si preoccupa di più? Donne e over55

In sintesi, più ci si allontana dalla sfera personale, più il giudizio diventa negativo, fino a toccare livelli di preoccupazione rispetto al contesto globale.
Analizzando nel dettaglio chi esprime maggiore preoccupazione per lo stato del mondo, emergono due gruppi particolarmente sensibili, le donne e le persone tra 55 e 64 anni.

Le prime mostrano una percezione più negativa rispetto agli uomini, probabilmente per una maggiore esposizione emotiva o una più acuta consapevolezza delle dinamiche sociali e ambientali. Allo stesso modo, per la fascia d’età tra 55 e 64 anni è possibile che in questa fase della vita spesso accompagnata da riflessioni sul futuro dei figli, sul contesto economico o sulla propria sicurezza, si percepiscano con maggiore intensità i segnali di instabilità globale.

Felicità domestica: figli e reddito, con un limite

L’analisi dei livelli di felicità mostra che la presenza di figli ha un impatto positivo sul benessere percepito. Ma solo fino a un certo punto.
Oltre la soglia dei tre figli la felicità tende a diminuire, segno che la gestione familiare può diventare più complessa e stressante.

Allo stesso modo, il reddito è correlato positivamente alla felicità, ma anche qui superata una certa soglia ulteriori incrementi economici non sembrano tradursi in maggiore soddisfazione personale.
E se il periodo natalizio porta un aumento della felicità percepita, con l’arrivo di gennaio il morale scende rapidamente.

Le risorse culturali e psicologiche aiutano a interpretare la complessità

La ‘ripresa’ dopo le feste sembra avere un impatto psicologico marcato. Stessa dinamica nel corso della settimana, con grande entusiasmo il sabato e malinconia la domenica.
Nel complesso, gli italiani mantengono una certa solidità nel rapporto con la propria vita e con il Paese, ma si sentono sempre più inquieti rispetto al mondo. Il malessere non nasce tanto da ciò che vivono direttamente, quanto da ciò che vedono accadere altrove.

È un campanello d’allarme che segnala la necessità, forse, di risorse culturali e psicologiche per interpretare meglio la complessità del presente senza sentirsi travolti.

Droni: il mercato vola trainato dalla tecnologia 

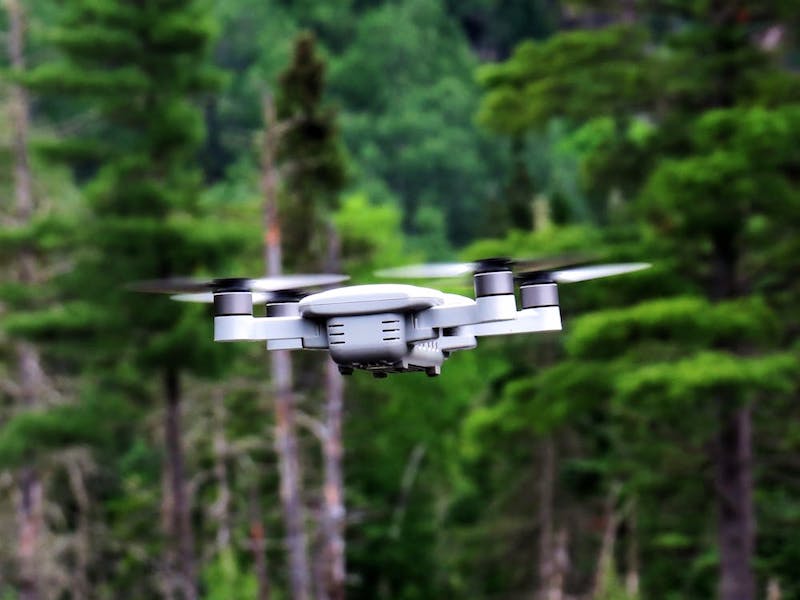
In Italia, il comparto professionale dei droni continua a crescere. Tanto che nel 2024 ha toccato un valore di 160 milioni di euro, con un incremento del 10% rispetto all’anno precedente.
A guidare questa evoluzione è l’applicazione dei droni in settori strategici come la sicurezza, la logistica, la sanità e l’ambiente.

Secondo l’Osservatorio Droni e Mobilità Aerea Avanzata del Politecnico di Milano, l’80% degli operatori si aspetta un’ulteriore espansione entro il 2027.

Le aziende italiane oggi sono 657

In Italia, le aziende attive nel settore sono 657, un numero in lieve calo rispetto al 2023. Il mercato mostra una naturale selezione: ogni anno chiude circa il 5% delle imprese, per lo più realtà giovani o di piccole dimensioni, mentre le nuove aperture si attestano al 2%.

Il fenomeno evidenzia un processo di consolidamento del settore, che si sta strutturando su basi più solide e professionali.

Oltre 1.800 progetti nel mondo: solo il 16% è operativo

Tra il 2019 e il 2024 sono stati censiti 1.882 progetti legati all’uso dei droni a livello globale. Tuttavia, solo il 16% è oggi attivo, segno che molte applicazioni sono ancora in fase sperimentale.

In Italia, gli esperti sottolineano la necessità di accelerare la transizione verso modelli operativi, integrando i droni nei piani di sviluppo urbano e industriale.

Tre livelli di maturità per le applicazioni dei droni

L’analisi dell’Osservatorio ha classificato 15 casi d’uso in tre stadi di sviluppo. In fase iniziale è il trasporto di passeggeri tramite droni, che ha ancora un livello di maturità basso (1,6 su 4), frenato da carenze normative e culturali.
In evoluzione sono il trasporto merci, le applicazioni agricole e la manutenzione infrastrutturale: queste mostrano un punteggio medio di 2,2. In questi casi, il nodo principale resta quello normativo.
Infine in consolidamento: ispezioni, sicurezza, ricerca e soccorso e rilievi ambientali sono le aree più mature (2,7 su 4), anche se restano sfide legate alla scalabilità economica, accettazione sociale e infrastrutture.

Il futuro? Una filiera nazionale integrata

Come ha sottolineato Marco Lovera, responsabile scientifico dell’Osservatorio, è arrivato il momento di costruire una vera filiera nazionale, capace di tradurre le sperimentazioni in progetti concreti e diffusi. Anche Paola Olivares, direttrice dell’Osservatorio, ha ribadito il ruolo centrale dell’Italia, forte di competenze tecnologiche e normative, nel guidare questa trasformazione.